ලේඛන ගාස්තුවක් සාමාන්යයෙන් ලේඛන සඳහා ගෙවීමක් නොවේ. එය ලිපි ලේඛන නිෂ්පාදනය කිරීමේදී සහ හැසිරවීමේදී යොමු කරන්නාගේ කාලය, පද්ධති සහ වගකීම් සඳහා අයකිරීමක් වන අතර, ප්රශ්න කිරීමට ඉන්වොයිසියේ ඇති පහසුම ගාස්තුව වන්නේ පේළියෙන් පේළි පැහැදිලි කිරීමකින් තොරව දිස්වන පුනරාවර්තන ගාස්තුවයි. එය විගණනය කිරීමේ මාර්ගය වන්නේ බොහෝ විට මිශ්ර කර ඇති දේවල් දෙකක් වෙන් කිරීමයි: වාණිජ මණ්ඩලයක් හෝ වාහකයක් වැනි තෙවන පාර්ශවයකට යොමු කරන්නා ඇත්ත වශයෙන්ම ගෙවන මුදල් සහ ඒවා හැසිරවීමට අමුණා ඇති පරිපාලන ආන්තිකය. එකක් කුවිතාන්සියක් මගින් සාක්ෂි දරයි; අනෙක ඔබට සාකච්ඡා කළ හැකි වාණිජ මිලකි.
ඇත්ත වශයෙන්ම ගාස්තුව කුමක් සඳහාද
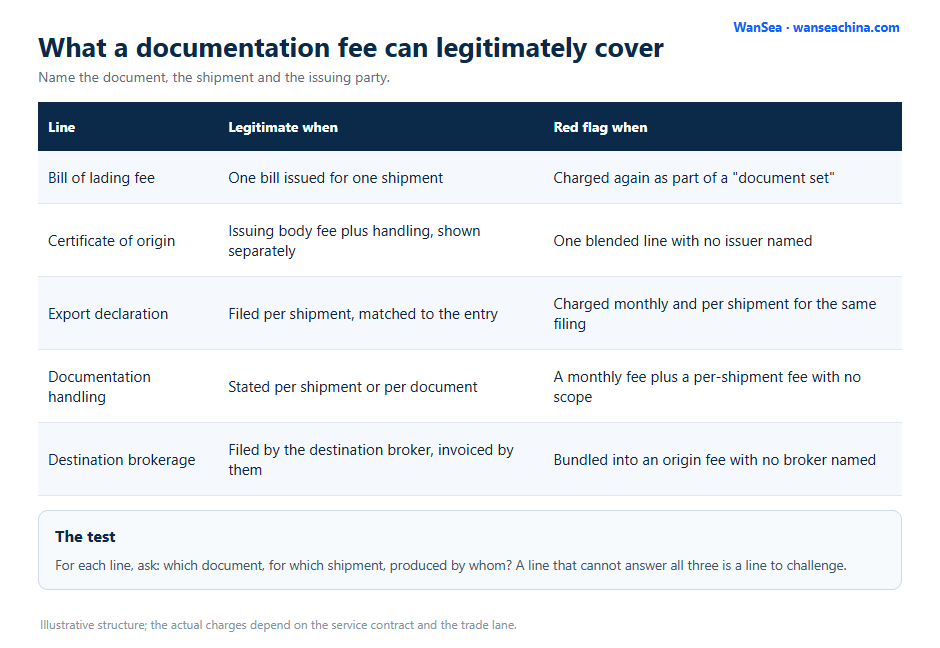
අපනයන ලියකියවිලි එක් කාර්යයක් නොවේ. එය කාර්යයන් සමූහයකි: වාණිජ ඉන්වොයිසිය සහ ඇසුරුම් ලැයිස්තුව සකස් කිරීම, නැව්ගත කිරීමේ උපදෙස් පරීක්ෂා කිරීම, භාණ්ඩ බිල්පත් නිකුත් කිරීම හෝ සකස් කිරීම, අපනයන ප්රකාශය ගොනු කිරීම, සහතික ලබා ගැනීම සහ ලේඛනයක් විමසන විට ප්රශ්නවලට පිළිතුරු සැපයීම. මිනිත්තුවෙන් අය කිරීම ප්රායෝගික නොවන නිසා ගාස්තුවකට ක්රියා කරන ෆෝවර්ඩර් බණ්ඩල්. ගාස්තුව නීත්යානුකූලයි, නමුත් එය ස්වයං සාධාරණීකරණයක් නොවන අතර විෂය පථය දෘශ්යමාන විය යුතුය.
විශේෂාංග දෙකක් පිරවූ එකකින් සාධාරණ ගාස්තුවක් වෙන් කරයි. පළමුවැන්න නම්, කාර්ය භාරය වෙනස් වන විට ගාස්තුව වෙනස් වන්නේද යන්නයි: එක් ලේඛන කට්ටලයක් සහිත නැව්ගත කිරීම සංශෝධන පහක් සහ සහතික ඉල්ලීමක් සහිත නැව්ගත කිරීමකට සමාන ගාස්තුවක් නොගත යුතුය. දෙවැන්න නම් එකම කාර්යයට විවිධ නම් යටතේ දෙවරක් අය කරන්නේද යන්නයි, එක් නැව්ගත කිරීමේ රේඛීය අයිතම අසල පුනරාවර්තන ගාස්තුවක් ඇති විට එය සෙවිය යුතු රටාවයි.
සත්ය වශයෙන්ම මුදල් වැය වන විසර්ජන
සමහර ලේඛන සැබෑ තෙවන පාර්ශවීය ගාස්තුවක් දරයි. සම්භවය පිළිබඳ සහතිකයක් බොහෝ විට වාණිජ මණ්ඩලයක් හෝ වෙළඳ ප්රවර්ධන ආයතනයක් විසින් සහතික කරනු ලබන අතර, එම ආයතනය සහතික කිරීම සඳහා ගාස්තු අය කරයි. ද සම්භවය පිළිබඳ සහතික පිළිබඳ ජාත්යන්තර වාණිජ මණ්ඩලයේ මාර්ගෝපදේශය ඉදිරිපත් කරන්නෙකු සහතිකය සඳහා එක් පේළියක් සහ එය හැසිරවීමට තවත් පේළියක් ඉදිරිපත් කරන විට ප්රයෝජනවත් වන සහතිකය ආවරණය වන දේ විස්තර කරයි. phytosanitary හෝ සෞඛ්ය සහතිකයක් නිකුත් කරනු ලබන්නේ පරීක්ෂා කිරීම සහ නිකුත් කිරීම සඳහා අය කරන අධිකාරියක් විසිනි. ධූමකරණ සහතිකයක් වෙනස් ආකාරයකින් ක්රියා කරයි: ප්රතිකාරය සාමාන්යයෙන් සිදු කරනු ලබන්නේ බලපත්රලාභී ප්රතිකාර සපයන්නෙකු විසින් සහතික කරනු ලබන අතර, එය ප්රතිකාර සඳහාම අය කරනු ලබන අතර, ඉදිරියට යවන්නාට ඉහළින් හැසිරවීමේ ගාස්තුවක් එක් කළ හැකිය. කොන්සියුලර් නීතිගත කිරීම, අවශ්ය නම්, කොන්සල් ගාස්තුවක් ඇතුළත් වේ. නිකුත් කිරීමෙන් පසු පැටවීමේ සංශෝධන බිල්පතක් සාමාන්යයෙන් වාහක ගාස්තුවක් දරයි, ටෙලෙක්ස් නිකුතුවක් එහිම ගාස්තුවක් දරයි.
ඒවා මුදල් ලබා දීමයි. විගණන ප්රශ්නය සරලයි: ඉදිරිපත් කරන්නාට තුන්වන පාර්ශ්ව ඉන්වොයිසිය හෝ බිල් කළ මුදල සඳහා රිසිට්පත පෙන්විය හැකිද. සඳහා රිසිට්පතක් ඉදිරිපත් කළ නොහැකි යොමු කරන්නෙකු “සහතික ගාස්තුව” යනු නරක විශ්වාසයකින් ක්රියා කිරීම අත්යවශ්ය නොවේ, නමුත් ගාස්තුව වාණිජ ගාස්තුවේ කොටසක් ලෙස සලකා සාකච්ඡා කළ යුතු අතර, සම්මත කිරීමක් ලෙස ඉදිරිපත් නොකළ යුතුය.
දෙවරක් ගණන් කිරීමට නැඹුරු වන ගාස්තු
පළමුව පෙන්වන අනුපිටපත ලේඛන ගාස්තුවක් සහ වෙනම පැටවීමේ ගාස්තුවක් සහ වෙනම බිල්පතක් වේ “ලේඛන කට්ටලය” ගාස්තුව, සියල්ල එකම ප්රතිදානය ආවරණය කරයි. තවත් එකක් වන්නේ එම නැව්ගත කිරීමේදී රේගු නිෂ්කාශන ගාස්තුවක් ලෙස නැවත දිස්වන අපනයන ප්රකාශන ගාස්තුවකි. තෙවනුව, නැව්කරු විසින් ඉල්ලා සිටින වෙනස් කිරීමකට වඩා, යොමු කරන්නා විසින්ම සිදු කරන ලද නිවැරදි කිරීමකට අදාළ සංශෝධන ගාස්තුවකි.
රටාව සෑම විටම හිතාමතා නොවේ. ඉදිරියට යවන්නන් විවිධ දෙපාර්තමේන්තු වලින් අනුපාත කාඩ්පත් උරුම කර ගන්නා අතර, එක් නැව්ගත කිරීමේ ගාස්තු නියම කිරීමෙන් පසු පුනරාවර්තන පරිපාලක ගාස්තුවක් හඳුන්වා දී තිබිය හැක. විගණනයේ කාරණය චෝදනා කිරීම නොව ඉරි එක පැත්තකින් තබා වැඩ ආවරණය කරන්නේ කුමන එකද යන්න විමසීමයි. බෙදීම පැහැදිලි කළ හැකි ඉදිරියට යවන්නෙකු තබා ගැනීම පහසුය; කළ නොහැකි එකක් වන්නේ ව්යාකූලත්වය සඳහා අය කිරීමයි.
සම්භවය පිළිබඳ සහතිකයක් ඇත්ත වශයෙන්ම ඇතුළත් වේ
සම්භවය පිළිබඳ සහතිකයක් එක් පිටුවක් මෙන් පෙනේ, නමුත් එය පිටුපස ඇති කාර්යය එක් පිටුවක් නොවේ. අපනයනකරුට මූලාරම්භය නිර්ණායකය ස්ථාපිත කිරීමට, ආධාරක නිෂ්පාදන සහ ද්රව්ය වාර්තා එකතු කිරීමට, අවශ්ය ආකෘතියෙන් පෝරමය සම්පූර්ණ කිරීමට, එය නිකුත් කරන ආයතනයට ඉදිරිපත් කිරීමට සහ ආයතනය විසින් මතු කරන ඕනෑම විමසුමකට පිළිතුරු දීමට සිදුවේ. මනාප සම්භවයක් ඇති හිමිකම් පෑමක් එය මත රැඳෙන්නේ නම් සහ සහතිකය වැරදි බව පෙනී ගියහොත්, ඉවත් කරන ලද තීරුබදු ගමනාන්තයේදී අයකර ගත හැක, එය මුද්දර දැමීමට පෙර නිකුත් කරන ආයතනය පරීක්ෂා කරන්නේ එබැවිනි.
ගාස්තු දෙකක් මෙහි නීත්යානුකූල වේ: නිකුත් කරන ආයතනයේ සහතික කිරීමේ ගාස්තුව, එය ලබා දීමක් වන අතර, අයදුම්පත සකස් කිරීම සහ ඉදිරිපත් කිරීම සඳහා යොමු කරන්නාගේ හෝ නියෝජිතයාගේ හැසිරවීමේ ගාස්තුව. කියන එක පේළියක් “සහතික ගාස්තුව” ඔබ එය පිළිගැනීමට පෙර දෙක වෙන් කළ යුතුය. නිකුත් කරන ආයතනය ඇත්ත වශයෙන්ම අය කරන්නේ කුමක්දැයි ආනයනකරුවන් කිහිප දෙනෙකු දන්නා නිසා එය බොහෝ විට පිරවිය හැකි රේඛාව වේ.
ලේඛන ගාස්තුව තැරැව්කාර ගාස්තුවක් සඟවන විට
ගමනාන්තයේදී, ද රේගු තැරැව්කරු ප්රවේශය ගොනු කරයි සහ ඒ සඳහා ගාස්තු. එය ඉදිරිපත් කරන්නාගේ අපනයන ලියකියවිලි වලින් වෙනම සේවාවක් වන අතර, එය වෙනම ඉන්වොයිසියක හෝ අවම වශයෙන් වෙනම රේඛාවක දිස්විය යුතුය. ඉදිරියට යවන්නෙකු තනි එකක් ඉදිරිපත් කරන විට “ලියකියවිලි සහ නිෂ්කාශනය” අන්ත දෙකම ආවරණය වන ගාස්තුව, ආනයනකරුට කුමන පාර්ශ්වයක් කළේදැයි නොපෙනෙන අතර ගමනාන්ත තැරැව්කරුගේම ගාස්තුව නොපෙනේ.
The practical consequence is a comparison problem. Two forwarders quoting the same headline fee may be including different amounts of broker work, so the cheaper quote can be the more expensive one once the destination invoice arrives. Ask each provider to state what the fee covers at origin, what it covers at destination, and which party issues the entry. The answer tells you whether you are comparing the same service, and how a forwarder’s role differs from a broker’s is set out in our note on who handles customs at each end.
The video below shows the origin pickup and delivery operation that the documents travel with. The documentation fee covers the paperwork for that leg, not the transport itself.
අනුපිටපත් කිරීමේ රටාව, පේළියෙන් පේළිය
එක් නැව්ගත කිරීමක ලේඛන රේඛා තුනක් සහිත ඉන්වොයිසියක් ගන්න. පහත තීරු හතරේ ලියා ඇති අතර, අතිච්ඡාදනය මුදල් පිළිබඳ කිසිදු ආරවුලකින් තොරව දෘශ්යමාන වේ.
| අයකිරීම | පදනම | තෙවන පාර්ශවීය පිරිවැය | එයට අදාළ ලේඛනය |
|---|---|---|---|
| ලේඛන ගාස්තු (ඉදිරිපත් කරන්නා) | නැව්ගත කිරීමකට | කිසිවෙක් ප්රකාශ කළේ නැත | වාණිජ ඉන්වොයිසිය සහ ඇසුරුම් ලැයිස්තු කට්ටලය |
| පැටවීමේ ගාස්තු බිල්පත (වාහකයා, ඉදිරිපත් කරන්නා හරහා බිල් කරනු ලැබේ) | බඩු බිල්පතකට | වාහක ගාස්තුව | එකම නැව්ගත කිරීම සඳහා එක් මුල් බිල්පතක් |
| “ලේඛන කට්ටලය” ගාස්තුව (ඉදිරිපත් කරන්නා) | නැව්ගත කිරීමකට | කිසිවෙක් ප්රකාශ කළේ නැත | එකම ගොනුවක් ලෙස විස්තර කර ඇත |
එක පේළිය සහ තුන්වන පේළිය දැන් එකම ප්රතිදානය විස්තර කරයි. පේළි දෙක සැබෑ වාහක ගාස්තුවක්, නමුත් අනෙක් දෙක වෙනස් වැඩ බවට එය සාක්ෂියක් නොවේ. තුනම එකම නැව්ගත කිරීම සහ එකම ලේඛන කට්ටලයට සම්බන්ධ නම්, ආනයනකරු එක් නිමැවුමක් සඳහා තුන් වරක් ගෙවනු ලබන අතර, පරීක්ෂණය යනු ගාස්තුවේ නම නොව එය පිටුපස ඇති කාර්යයයි: ලේඛන සකස් කළේ කවුද, බිල්පත නිකුත් කළේ කවුද සහ තුන්වන ගාස්තුව එකතු කරන දේ.
එක් එක් පේළිය කාර්යයකට සිතියම් ගත කිරීමට යොමු කරන්නාගෙන් අසන්න. එය කළ හැකි සැපයුම්කරුවෙකු සාමාන්යයෙන් ඊළඟ ඉන්වොයිසියේ රේඛා ඒකාබද්ධ කරයි. අසංවිධානාත්මක හෝ අපැහැදිලි බව සමඟ සැපපහසු විය නොහැකි සැපයුම්කරුවෙකු වන අතර, දෙකම ගොනුව අයිතමගත කරන සැපයුම්කරුවෙකු වෙත ගෙන යාමට හේතු වේ. විගණනය සඳහා ගණකාධිකාරීවරයෙකු අවශ්ය නොවේ; එයට ඉන්වොයිසිය, ගොනුව සහ කෙටි විද්යුත් තැපෑලක් අවශ්ය වේ.
ස්ථාවර ආකෘතියකින් අයිතමකරණය ඉල්ලන්න
තීරු හතරකින් ඉන්වොයිසිය ඉල්ලන්න: ගාස්තුව, පදනම, තෙවන පාර්ශවීය පිරිවැය සහ එයට අදාළ ලේඛනය. පදනම යනු නැව්ගත කිරීමකට, බඩු බිල්පතකට, සහතිකයකට හෝ සංශෝධනයකට ය. තෙවන පාර්ශ්ව පිරිවැය යනු කුවිතාන්සිය අමුණා ඇති ඇත්ත වශයෙන්ම ගෙවූ මුදලයි. ලේඛන තීරුව යනු ඉන්වොයිසිය මෙහෙයුම් පුද්ගලයෙකුට ගොනුවට එරෙහිව සත්යාපනය කළ හැකි දෙයක් බවට පත් කරයි.
ඕනෑම දෙයක් සාකච්ඡා කිරීමට පෙර මාසයක් මෙය කරන්න. එක් මාසයකින් පෙන්නුම් කරන්නේ කුමන අයකිරීම් පුනරාවර්තනය වන්නේද, ඒවා එක වරම වන අතර ඒවා සම්බන්ධ ලියකියවිලි නොසලකා සෑම නැව්ගත කිරීමකම දිස්වේ. පුනරාවර්තන ගාස්තු යනු කොන්ත්රාත් වගන්තියකට ආමන්ත්රණය කළ හැකි ඒවා වේ; එක් වර ගාස්තු යනු රිසිට්පත් වලට එරෙහිව පරීක්ෂා කිරීමයි.
තර්කය වළක්වන ගිවිසුම් වගන්ති
වගන්ති තුනක් බොහෝ වැඩ කරයි. පළමුවැන්න නම්, ගාස්තුවට ඇතුළත් කර ඇති ලේඛන ලැයිස්තුගත කරයි “ලේඛනගත කිරීම” නිර්වචනයක් ඇත. දෙවැන්න සම්භව සහතිකයක් හෝ සංශෝධනයක් වැනි ලැයිස්තුවෙන් පිටත ලේඛන සඳහා මිල නියම කරන අතර, ඒවා ගාස්තුවකින් සහ ස්ථාවර හැසිරවීමේ ගාස්තුවකින් හෝ පැතලි මිලකට අය කරන්නේද යන්න පවසයි. තෙවන පාර්ශවයේ රිසිට්පතක් මගින් මුදල් ලබා දීම සඳහා සහය විය යුතු බවත්, කුවිතාන්සියක් නොමැතිව ගාස්තු වාණිජ ගාස්තුවේ කොටසක් ලෙස සලකන බවත් තුන්වැන්න පවසයි.
ඉදිරිපත් කරන්නා ලැයිස්තුවකට විරුද්ධ නම්, ඒ වෙනුවට සම්මත ගාස්තු කාඩ්පත ඉල්ලා එය කොන්ත්රාත්තුවට අමුණන්න. අනුපාත කාඩ්පතක් විෂය පථය අර්ථ දැක්වීම තරම් හොඳ නැත, නමුත් එය විවෘත ගාස්තුවකට වඩා හොඳය, මන්ද එය අවම වශයෙන් පොදු අයිතමවල මිල නියම කරයි. කාටවත් අයිති නැති වෙනම දිනයකට වඩා භාණ්ඩ ප්රවාහන කොන්ත්රාත්තුවේ එකම චක්රය මත එය වසරකට වරක් සමාලෝචනය කරන්න.
පියවර පහකින් විගණනය ක්රියාත්මක කරන්නේ කෙසේද?
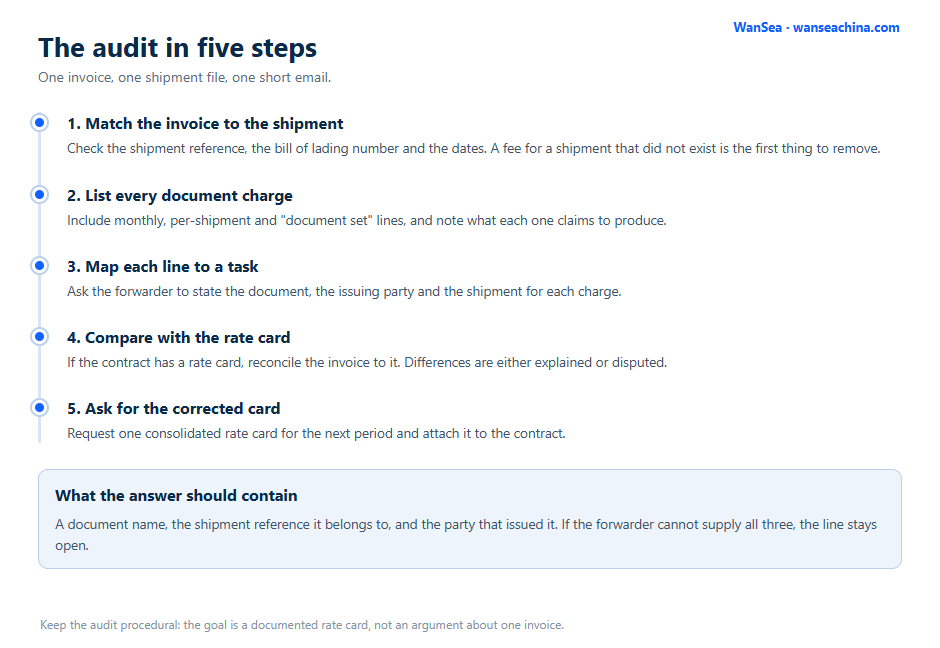
පළමුව, මාස දොළහක ඉන්වොයිසි ඇදගෙන ලේඛන, සහතික, ප්රකාශන හෝ සංශෝධන සඳහන් කරන සෑම පේළියක්ම ටැග් කරන්න. දෙවනුව, නම අනුව රේඛා සමූහගත කර එක් එක් දිස්වන වාර ගණන ගණන් කරන්න. තෙවනුව, තෙවන පාර්ශවීය පිරිවැය ලෙස ඉදිරිපත් කරන ලද රේඛා සඳහා රිසිට්පත් ඉල්ලා සිටින්න. හතරවනුව, ඔබ අත්සන් කළ උද්ධෘතය සමඟ සහ ගාස්තු කාඩ්පතක් තිබේ නම්, එකතුව සසඳන්න. පස්වනුව, කුවිතාන්සියක් නොමැති සහ පැහැදිලි පදනමක් නොමැති චෝදනා ලැයිස්තුගත කරන්න, සහ එම ලැයිස්තුව ඉදිරිපත් කරන්නාට ලිඛිතව ඉදිරිපත් කරන්නාට පැහැදිලි කිරීම සඳහා ඉල්ලීමක් සමඟ, චෝදනාවක් නොවේ.
බොහෝ ආනයනකරුවන් බලාපොරොත්තු වන ප්රමාණයට වඩා විගණනයේ ප්රතිදානය කෙටි වේ: අනුපිටපත් රේඛා, උපුටා දැක්විය යුතු නමුත් නොකළ ගාස්තු සහ ඔබේ වෙළඳාම සඳහා ඇත්ත වශයෙන්ම මුදල් වැය වන්නේ කුමන ලේඛන සඳහාද යන්න පිළිබඳ පැහැදිලි චිත්රයක්. ගාස්තුව නැවත සාකච්ඡා කිරීමට හෝ ව්යාපාරය ගෙන යාමට එය ප්රමාණවත් වන අතර, එය නැව්ගත කිරීම මගින් තර්ක කළ නැව්ගත කිරීමට වඩා එක් වරක් සිදු කෙරේ.
විගණනය අනුපාත කාඩ්පත් ඉල්ලීමක් බවට පත් කරන්න
පැහැදිලි කිරීමක් සහ නිවැරදි කළ ගාස්තු කාඩ්පතක් ඉල්ලා කෙටි ආවරණ සටහනක් සමඟ ලැයිස්තුව යොමු කරන්නා වෙත යවන්න. ස්වරය ක්රියාපටිපාටිය තබා ගන්න: ඉලක්කය යනු ආපසු ගෙවීමක් නොව, කුමක් සඳහා අය කරන්නේද යන්න පෙන්වන ලේඛනයකි. අයිතම පහක් ඉල්ලීමට නොපැහැදිලි ලෙස පිළිතුරු දීමට අපහසු කරයි: ඔබ සමාලෝචනය කළ ඉන්වොයිස් අංක, ඔබට ලේඛනයකට සිතියම්ගත කළ නොහැකි රේඛා, කුවිතාන්සියක් නොමැතිව තුන්වන පාර්ශ්වයේ පිරිවැය ලෙස ඉදිරිපත් කරන ලද රේඛා, ඊළඟ කාර්තුවේදී ඔබට සැබවින්ම අවශ්ය ලේඛන කට්ටලය සහ එම කට්ටලයේ එක් එක් අයිතමය සඳහා තහවුරු කිරීමට ඔබ ඔවුන්ගෙන් ඉල්ලා සිටින මිල.
පිළිතුර සතුටුදායක නම්, කොන්ත්රාත්තුවට නිවැරදි කළ අනුපාත කාඩ්පත අමුණා එය වාර්ෂිකව සමාලෝචනය කරන්න. එය එසේ නොවේ නම්, එම ලැයිස්තුවම ඔබ උද්ධෘතයක් ඉල්ලා සිටින විට ඔබ වෙනත් සපයන්නන් දෙදෙනෙකුට යවන පිරිවිතර බවට පත් වන අතර, සිරස්තල ගාස්තු සංසන්දනය කිරීම වෙනුවට ඔබට ඔවුන්ගේ පිළිතුරු පේළියකින් සංසන්දනය කළ හැකිය.
ඉහළ පෙනුමක් ඇති විට පවා ගාස්තුවක් සාධාරණ වන විට
ලේඛන ගාස්තුව ඉහළ විය හැකි අතර තවමත් සාධාරණ විය හැකිය. මූලාරම්භය පිළිබඳ සහතිකයක්, නීතිගත කිරීමක්, ධූමායන සහතිකයක් සහ සංශෝධන දෙකක් සහිත නැව්ගත කිරීමකට සැබෑ වැඩ සහ සැබෑ ගෙවීම් ඇතුළත් වන අතර, ඒ සියල්ල ආවරණය වන පැතලි ගාස්තුවක් අයිතමගත ගාස්තුවලට වඩා ලාභදායී විය හැකිය. පරීක්ෂණය යනු සංසන්දනය මිස අංකය නොවේ: එකම ලියකියවිලි අයිතමගත කළ යුත්තේ කුමක්ද සහ පැතලි ගාස්තුවට ඇතුළත් වන්නේ කුමක්ද.
අඩු ගාස්තුවකට ද එම තර්කයම අදාළ වේ. මිල අඩු බව පෙනෙන ගාස්තුවක් සහතික කාර්යය බැහැර කළ හැක, පසුව එය වෙනම ගාස්තුවක් ලෙස දිස්වේ. එකම විශ්වාසදායක සංසන්දනය වන්නේ නිර්වචනය කරන ලද ලේඛන කට්ටලයක් සඳහා වන මුළු පිරිවැය මිස පළමු ඉන්වොයිසියේ සිරස්තල ගාස්තුව නොවේ.
මෙය ඉතිරි ඉන්වොයිසියට ගැලපෙන ආකාරය
ප්රලේඛනය යනු භාණ්ඩ ප්රවාහන ඉන්වොයිසියක එක් කොටසකි, එය අනෙක් ඒවා සමඟ සමාලෝචනය කළ යුතුය. ප්රභව ගාස්තු, භාණ්ඩ ප්රවාහනය, ගමනාන්ත ගාස්තු සහ උපාංග එක් එක් ඒවායේම විගණන තර්කයක් ඇති අතර, හුදකලාවෙන් සාධාරණ ලෙස පෙනෙන ගාස්තුවක් කිසිවිටෙකත් අයිතමගත නොකළ උද්ධෘතයක රෝග ලක්ෂණය විය හැක. අපේ සාගර භාණ්ඩ ප්රවාහන සේවය පිටුව වෙන්කරවා ගැනීමක් මිල කරන ආකාරය පෙන්වයි, එය ලේඛන රේඛාවේ සන්දර්භයයි.
සෑම ගාස්තුවක් ගැනම මෙම ප්රශ්න හතර අසන්න
ඔබ මීළඟ ඉන්වොයිසිය අනුමත කිරීමට පෙර, කරුණු හතරක් අසන්න: මෙම ගාස්තුව සම්බන්ධ වන්නේ කුමන ලේඛනයටද, එහි කිසියම් කොටසක් තෙවන පාර්ශවයකට ගෙවන්නේද, තෙවන පාර්ශ්ව කොටස රිසිට්පතකින් සහය දැක්විය හැකිද, සහ මෙම අයිතමය ගැන උද්ධෘතය පවසන්නේ කුමක්ද? පිළිතුරු පැහැදිලි නම්, ගාස්තුව එහි කාර්යය ඉටු කරයි. ඒවා එසේ නොවේ නම්, ගාස්තුව සාකච්ඡා අයිතමයක් වන අතර, ඔබ පිළිතුරුවලින් ගොඩනඟන ගොනුව, ගාස්තුව කවදා හෝ මතභේදයට තුඩුදී ඇත්නම් ඔබව ආරක්ෂා කරන ගොනුවම වේ.