Jaminan pemasok bahwa produk Anda benar “tidak tunduk pada AD/CVD” bukan merupakan klasifikasi pabean. Cakupan bea masuk antidumping dan countervailing ditentukan berdasarkan bahasa lingkup perintah, dan hanya cakupan yang ditetapkan oleh Departemen Perdagangan yang menetapkannya. Jika entri tersebut ternyata dilindungi, importir tercatat akan menanggung bea tersebut, dan Bea Cukai dan Perlindungan Perbatasan AS dapat menyelidiki entri tersebut sebagai penghindaran berdasarkan Undang-Undang Penegakan dan Perlindungan. Investigasi tersebut dapat menyimpan entri terbuka yang sudah Anda ajukan dan memerlukan ikatan transaksi tunggal. Janji pemasok tidak menghilangkan risiko tersebut.
Apa yang sebenarnya tercakup dalam janji itu
Pemasok biasanya mengartikan satu dari tiga hal ketika mereka mengatakan produknya tidak tercakup: kode HTS tidak ada dalam daftar pesanan, pabrik tidak pernah membayar AD/CVD untuk kode tersebut, atau produk pesaing dikecualikan. Tak satu pun dari hal tersebut menjawab pertanyaan hukum, karena pesanan AD/CVD mendefinisikan barang dagangan yang dicakup berdasarkan bahasa cakupannya, bukan berdasarkan garis tarif saja.
Bahasa cakupan sering kali menggambarkan produk berdasarkan bahan, dimensi, proses manufaktur, penggunaan akhir, dan terkadang dengan pengecualian. Suatu produk dapat berbagi kode HTS dengan barang yang tercakup dan tetap berada di luar cakupan, dan suatu produk dapat berada dalam kode HTS yang berbeda dan tetap termasuk di dalamnya. Bea Cukai juga dapat melihat di balik kode: jika deskripsi entri, asal, atau rute produksi tidak sesuai dengan cakupan yang diperlukan, kode saja tidak akan melindungi file.
Mengapa importir membawa eksposur tersebut
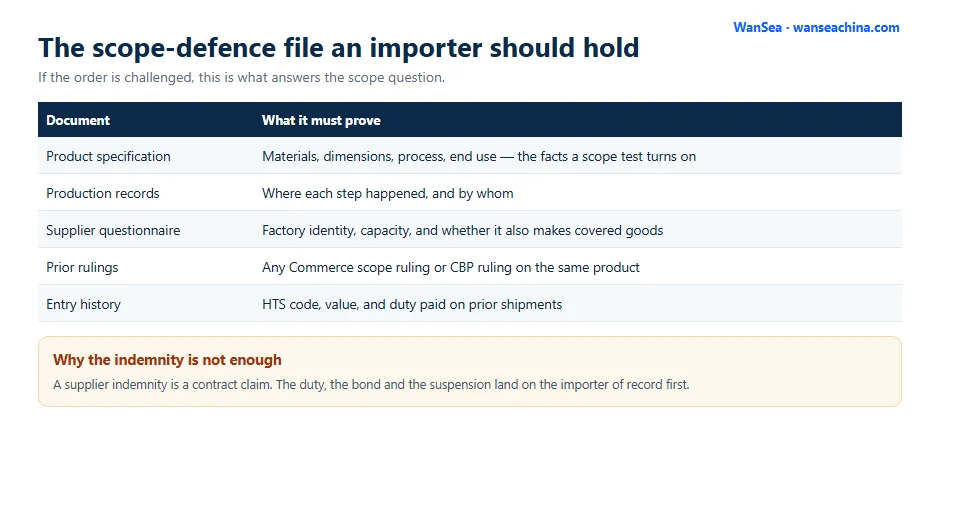
Importir tercatat adalah pihak yang terutang bea dan pihak pabean yang memberitahukan. Ganti rugi pemasok adalah klaim kontrak terhadap perusahaan di yurisdiksi lain; hal ini tidak menghentikan likuidasi, pengikatan atau hukuman di perbatasan. Asimetris itulah yang menyebabkan pekerjaan verifikasi menjadi milik pembeli sebelum pesanan dilakukan, bukan milik pabrik setelah invoice diterbitkan.
Ada juga jebakan praktis dalam urusan administrasi. Jika entri tersebut menyatakan satu asal usul dan catatan produksi menunjukkan asal lainnya, maka perbedaan tersebut adalah jenis pernyataan material yang salah yang dijelaskan dalam undang-undang penghindaran. Bahkan ketidakcocokan yang tidak disengaja dapat mengubah entri rutin menjadi peninjauan yang memakan waktu berbulan-bulan dan membekukan barang.
Apa yang berubah dari EAPA setelah ada tuduhan
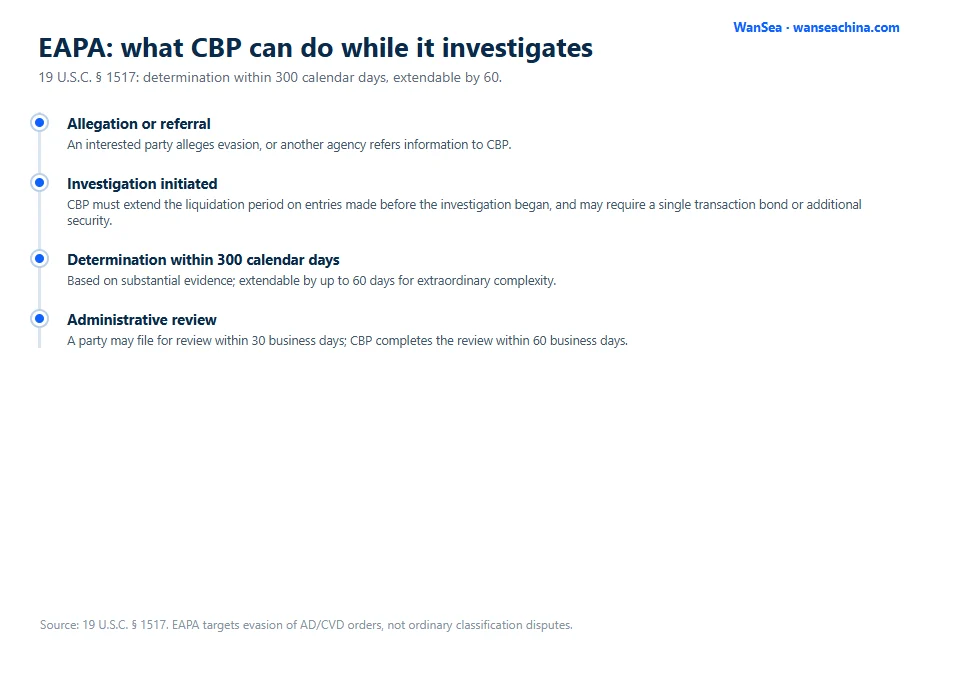
Di bawah Menegakkan dan Melindungi Undang-Undang, pihak yang berkepentingan dapat mengajukan tuduhan bahwa barang dagangan tersebut dimasukkan melalui penghindaran, atau lembaga lain dapat merujuk informasi tersebut ke CBP. Jika tuduhan tersebut cukup beralasan untuk menghindari penghindaran, CBP akan memulai penyelidikan, dan membuat keputusan awal mengenai kecurigaan yang masuk akal dalam waktu 90 hari kalender sejak dimulainya penyelidikan. Setelah keputusan tersebut disetujui, CBP harus memerlukan jaminan transaksi tunggal atau jaminan tambahan untuk entri yang dilindungi. Undang-undang tersebut memberi badan tersebut waktu 300 hari kalender untuk mencapai keputusan berdasarkan bukti substansial, dan dapat diperpanjang hingga 60 hari jika terdapat kompleksitas yang luar biasa.
Langkah-langkah sementara lebih penting daripada angka akhir. Selama penyelidikan berjalan, CBP harus memperpanjang periode likuidasi atas entri-entri yang tidak dilikuidasi yang dimasukkan sebelum penyelidikan dimulai, dan, setelah penentuan awal, harus memerlukan jaminan transaksi tunggal atau jaminan tambahan. Salah satu pihak dapat mengajukan peninjauan administratif dalam waktu 30 hari kerja sejak keputusan dibuat, dan CBP menyelesaikan peninjauan tersebut dalam waktu 60 hari kerja, namun barang dan arus kas sudah terpengaruh jauh sebelum tanggal tersebut. CBP menerbitkannya Pemberitahuan dan dasbor EAPA, yang juga merupakan tempat Anda dapat melihat bagaimana kasus serupa telah diputuskan.
Mengapa daftar pesanan bukan jawabannya
Kebanyakan pencarian importir berhenti pada daftar produk pesanan atau nomor tarif Bab 99 yang terlampir di dalamnya. Itu adalah filter pertama yang masuk akal, bukan kesimpulan. Pesanan AD/CVD dibuat dari paragraf cakupan yang menjelaskan barang dagangan, lalu menambahkan daftar subpos HTS yang mungkin memuatnya. Subjudul hanya menggambarkan di mana barang tersebut dapat diklasifikasikan, bukan definisi lengkap mengenai apa yang dicakup.
Dua konsekuensi menyusul. Suatu produk dapat dicakup meskipun kode sepuluh digit pastinya tidak muncul, karena cakupannya menggambarkan barang berdasarkan karakteristiknya. Dan suatu produk dengan kode yang terdaftar dapat berada di luar cakupan jika karakteristiknya tidak cocok, misalnya karena produk tersebut merupakan komponen dan bukan artikel jadi, atau karena produk tersebut secara eksplisit dikecualikan. Membaca paragraf cakupan baris demi baris, termasuk pengecualiannya, adalah satu-satunya cara untuk mencapai jawaban yang dapat dipertahankan.
Mendokumentasikan asal, bukan hanya invoice
Pertanyaan asal adalah tempat file biasanya gagal. Faktur menunjukkan negara ekspor. Ruang lingkup menanyakan di mana barang dagangan diproduksi, dan bea cukai akan mencari catatan produksi yang mendukung jawabannya: tagihan bahan, lembar proses, faktur sub-kontraktor, dan dokumen pengiriman yang mengikat setiap masukan ke barang jadi. Jika suatu langkah terjadi di negara ketiga, file tersebut perlu menunjukkan langkah apa yang dilakukan dan mengapa hal tersebut mengubah produk.
Surat pemasok yang mengatakan “buatan” suatu negara bukanlah bukti produksi. Itu adalah pernyataan, dan bisa saja bertentangan dengan dokumen di baliknya. Uji praktisnya adalah apakah peninjau dapat merekonstruksi rantai produksi dari file Anda tanpa menghubungi pabrik. Jika tidak, file tersebut belum siap untuk pertanyaan cakupan.
Berapa biaya investigasi sebelum berakhir
Eksposur finansial dimulai sejak dini. Likuidasi yang ditangguhkan berarti entri tetap terbuka, dan penghitungan bea masuk belum terselesaikan saat barang sudah dijual atau dalam perjalanan. Obligasi transaksi tunggal atau jaminan tambahan memerlukan modal yang tidak termasuk dalam biaya perolehan. Jika penetapan tersebut bertentangan dengan importir, maka bea masuk akan dihitung berdasarkan entri yang tidak dilikuidasi yang tercakup dalam penetapan tersebut, dan ganti rugi pemasok menjadi masalah penagihan tersendiri di yurisdiksi yang berbeda.
Ada biaya operasionalnya juga. Importir yang sedang ditinjau sering kali menghentikan sementara pesanan baru dari pabrik yang sama, sehingga mengganggu rencana pasokan, dan jeda tersebut dapat berlangsung lebih lama dari penyelidikan. Biaya-biaya tersebut jarang muncul dalam keputusan untuk menerima jaminan pemasok, itulah sebabnya file cakupan lebih baik dibuat sebelum pengiriman pertama daripada setelah pemberitahuan pertama.
Video singkat di bawah ini menunjukkan bagaimana pengiriman dari pintu ke pintu dilakukan, yang merupakan bagian rantai yang paling terbuka ketika entri ditangguhkan dan barang harus ditahan.
Pertanyaan ruang lingkup, dalam praktiknya
Menjawab pertanyaan ruang lingkup berarti mendeskripsikan produk sesuai dengan deskripsi pesanan. Bahan dan komposisi diutamakan, karena banyak pesanan yang mengutamakan logam, serat, atau bahan kimia. Dimensi dan berat adalah yang berikutnya: ketebalan, diameter, kapasitas, dan berat satuan adalah batas lingkup umum. Kemudian proses pembuatannya, termasuk di mana setiap langkah dilakukan dan apakah ada langkah yang disubkontrakkan. Terakhir, penggunaan akhir dan pengemasan, karena beberapa cakupan mencakup barang jadi dan secara eksplisit mengecualikan komponen, atau sebaliknya.
Tulis deskripsinya satu kali, dalam istilah produk yang jelas, dan jaga agar tetap sama di seluruh kuesioner pemasok, faktur komersial, dan entri. Deskripsi yang tidak konsisten lebih sulit dipertahankan daripada deskripsi yang tidak lengkap, karena deskripsi tersebut menunjukkan bahwa file tersebut disusun setelah pertanyaan diajukan. Jika faktanya benar-benar berada di dekat batas, itulah gunanya meminta ruang lingkup keputusan dari Perdagangan daripada menebak-nebak.
Kapan harus meminta keputusan ruang lingkup daripada menebak-nebak
Keputusan ruang lingkup adalah keputusan publik dari Perdagangan mengenai apakah suatu produk tertentu tercakup dalam pesanan. Ini adalah satu-satunya jawaban yang mengikat lembaga tersebut atas pertanyaan tersebut, dan layak untuk ditanyakan ketika produk berada di dekat batas, ketika paparannya besar, atau ketika produk yang sama akan diimpor berulang kali.
Permintaan tersebut harus mendeskripsikan barang dagangan sebagaimana ruang lingkupnya, bukan seperti brosur pemasarannya. Artinya bahan, dimensi, proses produksi, penggunaan akhir, dan pernyataan yang jelas mengenai argumen hukum untuk penyertaan atau pengecualian, dengan bahasa cakupan yang dikutip. Permintaan yang tidak jelas menghasilkan jawaban yang tidak jelas, dan jawaban yang tidak jelas tidak lebih baik dari janji pemasok. Permintaan membutuhkan waktu, jadi keputusan untuk mengajukannya berada pada tahap pengadaan, sebelum produksi pertama dijalankan, bukan setelah entri pertama.
Keputusan bersifat publik, yang mempunyai dua efek. Kompetitor dapat membacanya, dan bea cukai dapat menerapkannya secara konsisten. Bukan pula alasan untuk menghindari proses tersebut. Keputusan yang dipublikasikan yang mengecualikan produk Anda merupakan perlindungan yang lebih kuat daripada jaminan swasta mana pun, karena keputusan tersebut dapat ditunjukkan kepada pialang, auditor, atau pembeli baru tanpa penjelasan.
File yang menjawab pertanyaan
File yang dapat dipertahankan memiliki lima bagian. Spesifikasi produk menetapkan fakta fisik. Catatan produksi menetapkan di mana barang itu dibuat dan oleh siapa. Kuesioner pemasok menetapkan identitas pabrik, kapasitas dan apakah pabrik tersebut juga memproduksi barang-barang yang dilindungi, yang merupakan pertanyaan yang diajukan bea cukai ketika mencurigai adanya peralihan sumber. Keputusan sebelumnya, baik dari Commerce atau CBP, menetapkan bagaimana produk serupa diperlakukan. Riwayat entri menetapkan apa yang diumumkan sebelumnya, termasuk kode HTS, nilai dan bea yang dibayarkan.
File tersebut harus ada sebelum perintah, bukan setelah tuduhan. Merakitnya nanti bisa saja dilakukan, namun setiap celah menjadi sebuah pertanyaan, dan jawabannya tiba di bawah tenggat waktu. Panduan kami untuk Klasifikasi HS dan siapa yang bertanggung jawab mencakup sisi klasifikasi dari file yang sama, dan mekanik tingkat pemula berada di dalamnya ikhtisar bea cukai.
Tanda bahaya patut ditanggapi dengan serius
Tiga pola menarik perhatian. Yang pertama adalah perubahan asal barang secara tiba-tiba: barang yang biasanya dikirim dari satu negara kini dikirim dari negara lain, tanpa perubahan pada produk atau grup pabriknya. Yang kedua adalah pemrosesan kecil yang disajikan sebagai transformasi: perakitan kembali, pengemasan ulang, atau langkah penyelesaian ringan di negara ketiga, dengan produksi besar masih berada di negara yang dicakup. Yang ketiga adalah nilai yang tidak sesuai dengan inputnya, apalagi invoicenya dipecah ke pihak-pihak yang mempunyai hubungan istimewa.
Tak satu pun dari hal-hal tersebut yang merupakan bukti penghindaran, dan masing-masing hal tersebut sah. Masalahnya adalah masing-masing kasus juga tampak seperti pola fakta yang dijadikan dasar tuduhan. Jika rantai pasokan Anda memiliki salah satunya, dokumentasikan alasannya sebelum entri diajukan. Penjelasan singkat disertai catatan pendukung jauh lebih mudah dipertahankan dibandingkan rekonstruksi setelah pemberitahuan penangguhan.
Jika penyelidikan terbuka
Respons pertama bersifat prosedural: konfirmasikan apa yang ditangguhkan, keamanan apa yang diperlukan, dan batas waktu yang berlaku untuk respons tersebut. Yang kedua adalah bukti: kirimkan file cakupan dalam bentuk yang terorganisir, dengan pernyataan singkat yang memetakan setiap dokumen ke elemen cakupan yang didukungnya. Yang ketiga bersifat komersial: beritahu pemasok apa yang dibutuhkan dan kapan, secara tertulis, karena jam tidak berhenti sementara pabrik mencari catatan.
Penasihat hukum sepadan dengan biaya yang harus dikeluarkan pada saat ini jika paparannya bersifat material. Jangka waktu tinjauan administratifnya singkat, dan argumen yang berhasil biasanya berkaitan dengan bahasa lingkup dan fakta produksi, bukan tentang apakah importir bertindak dengan itikad baik.
The HTS Code Does Not Settle Scope; the File Does
A tariff classification is not a defense to an AD/CVD allegation. Before the next purchase order, confirm five things in writing: the exact scope language you believe applies and why, the production route with locations for each step, the factory’s identity and any related entities, the prior rulings on comparable products, and the entry history for the same goods. If any answer depends on the supplier’s word alone, treat the file as incomplete. The time to build it is while the goods are still being quoted, not while they are sitting under a suspension notice. If you want the scope file reviewed against the order before the order ships, send the product description and the production route, and we will map it to the scope language.