Die Zusicherung eines Lieferanten, dass Ihr Produkt es ist “unterliegt nicht AD/CVD” ist keine zolltarifliche Einreihung. Der Geltungsbereich von Antidumping- und Ausgleichszöllen wird durch die Formulierung des Geltungsbereichs einer Anordnung bestimmt und nur durch eine Regelung des Geltungsbereichs des Handelsministeriums geregelt. Wenn sich herausstellt, dass die Einreise gedeckt ist, trägt der eingetragene Importeur die Steuer, und die US-Zoll- und Grenzschutzbehörde kann die Einreise als Umgehung gemäß dem Enforce and Protect Act untersuchen. Diese Untersuchung kann offene Einträge enthalten, die Sie bereits eingereicht haben, und erfordert eine einzelne Transaktionsgarantie. Das Versprechen des Lieferanten verschiebt dieses Risiko nicht.
Was das Versprechen eigentlich beinhaltet
Lieferanten meinen in der Regel eines von drei Dingen, wenn sie sagen, dass das Produkt nicht abgedeckt ist: Der HTS-Code steht nicht auf der Bestellliste, das Werk hat noch nie AD/CVD dafür bezahlt oder das Produkt eines Wettbewerbers wurde ausgeschlossen. Keines davon beantwortet die rechtliche Frage, da eine AD/CVD-Verordnung die erfassten Waren anhand der Sprache des Geltungsbereichs und nicht nur anhand der Tariflinie definiert.
Die Sprache des Geltungsbereichs beschreibt das Produkt häufig nach Material, Abmessungen, Herstellungsprozess, Endverwendung und manchmal auch nach Ausschluss. Ein Produkt kann einen HTS-Code mit abgedeckten Waren teilen und trotzdem nicht in den Geltungsbereich fallen, und ein Produkt kann in einem anderen HTS-Code stehen und trotzdem in den Geltungsbereich fallen. Der Zoll kann auch hinter den Code schauen: Wenn die Eingangsbeschreibung, der Ursprung oder der Produktionsweg nicht mit den Anforderungen des Geltungsbereichs übereinstimmen, schützt der Code allein die Datei nicht.
Warum der Importeur das Exposure trägt
Der eingetragene Importeur ist die Partei, die den Zoll schuldet und die Partei, die den Zoll benachrichtigt. Eine Lieferantenentschädigung ist ein Vertragsanspruch gegen ein Unternehmen in einem anderen Rechtsraum; Liquidation, Kaution oder Strafen an der Grenze werden dadurch nicht verhindert. Diese Asymmetrie ist der Grund dafür, dass die Überprüfungsarbeit vor der Auftragserteilung dem Käufer obliegt und nicht dem Werk nach Ausstellung der Rechnung.
Es gibt auch eine praktische Falle im Papierkram. Wenn in der Eintragung eine Herkunft angegeben ist und die Produktionsaufzeichnungen eine andere zeigen, handelt es sich bei der Diskrepanz genau um die Art von wesentlicher Falschaussage, die das Umgehungsgesetz beschreibt. Selbst eine harmlose Diskrepanz kann aus einer routinemäßigen Eingabe eine monatelange Überprüfung machen, die zum Stillstand führt.
Was sich bei der EAPA ändert, sobald ein Vorwurf bekannt wird
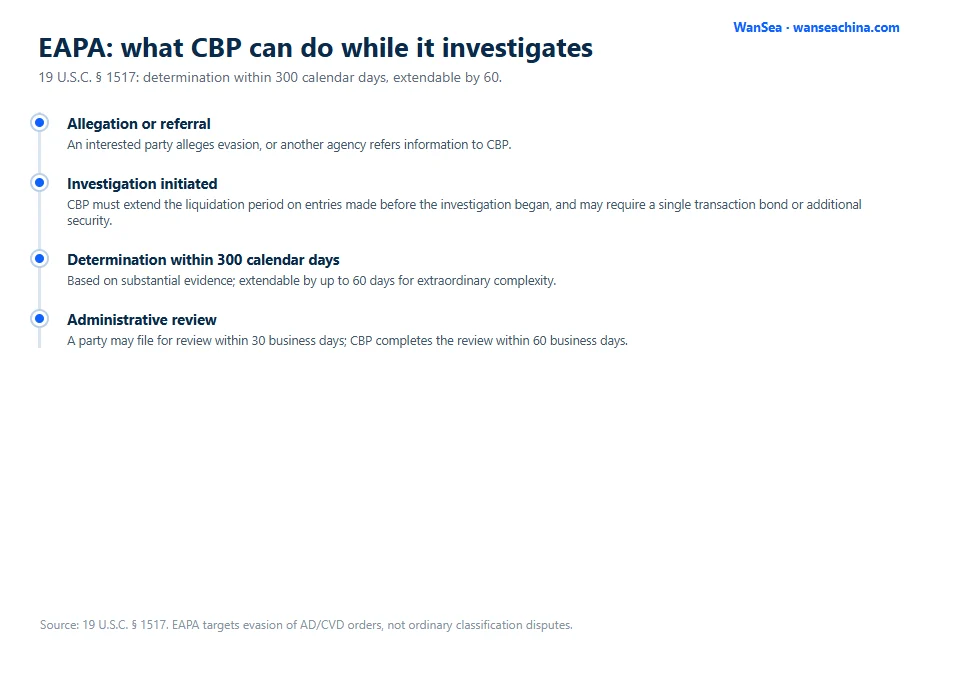
Unter dem Durchsetzungs- und Schutzgesetz, kann eine interessierte Partei einen Vorwurf einreichen, dass gedeckte Waren durch Umgehung gelangt sind, oder eine andere Behörde kann Informationen an CBP weiterleiten. Wenn der Vorwurf begründet auf eine Umgehung hindeutet, leitet das CBP eine Untersuchung ein und trifft innerhalb von 90 Kalendertagen nach der Einleitung eine vorläufige Entscheidung bei begründetem Verdacht. Sobald diese Feststellung positiv ist, muss CBP eine Einzeltransaktionsbürgschaft oder eine zusätzliche Sicherheit für gedeckte Einträge verlangen. Die Satzung gibt der Behörde 300 Kalendertage Zeit, um auf der Grundlage substanzieller Beweise eine Entscheidung zu treffen, die bei außerordentlicher Komplexität um bis zu 60 Tage verlängert werden kann.
Die vorläufigen Maßnahmen sind wichtiger als die endgültige Zahl. Während die Untersuchung läuft, muss die CBP den Liquidationszeitraum für nicht liquidierte Einträge, die vor Beginn der Untersuchung eingegangen sind, verlängern und nach der vorläufigen Entscheidung eine Einzeltransaktionsbürgschaft oder eine zusätzliche Sicherheit verlangen. Eine Partei kann innerhalb von 30 Werktagen nach einer Entscheidung eine administrative Überprüfung beantragen, und CBP schließt diese Überprüfung innerhalb von 60 Werktagen ab, aber die Waren und der Cashflow sind bereits lange vorher betroffen. CBP veröffentlicht seine EAPA-Hinweise und DashboardDort können Sie auch sehen, wie in ähnlichen Fällen entschieden wurde.
Warum die Bestellliste nicht die Antwort ist
Die meisten Importeursuchen enden bei der Produktliste der Bestellung oder den damit verbundenen Kapitel-99-Zolltarifnummern. Das ist ein vernünftiger erster Filter, keine Schlussfolgerung. Eine AD/CVD-Bestellung besteht aus einem Geltungsbereichsabsatz, der Waren beschreibt, und fügt dann eine Liste von HTS-Unterüberschriften hinzu, die diese enthalten können. Die Unterüberschriften dienen der Veranschaulichung, wo die Waren klassifiziert werden könnten, und stellen keine erschöpfende Definition dessen dar, was darunter fällt.
Daraus ergeben sich zwei Konsequenzen. Ein Produkt kann auch dann abgedeckt sein, wenn sein genauer zehnstelliger Code nicht erscheint, da der Geltungsbereich die Waren anhand ihrer Eigenschaften beschreibt. Und ein Produkt mit einem aufgeführten Code kann außerhalb des Geltungsbereichs liegen, wenn seine Eigenschaften nicht übereinstimmen, beispielsweise weil es sich um eine Komponente und nicht um den fertigen Artikel handelt oder weil es explizit ausgeschlossen ist. Nur wenn man den Geltungsbereich Absatz für Zeile liest, einschließlich der Ausschlüsse, kann man zu einer vertretbaren Antwort kommen.
Dokumentation der Herkunft, nicht nur der Rechnung
Bei Ursprungsfragen scheitern Dateien normalerweise. Auf der Rechnung ist das Exportland ausgewiesen. Der Umfang fragt, wo die Ware hergestellt wurde, und der Zoll sucht nach den Produktionsaufzeichnungen, die die Antwort unterstützen: Stücklisten, Prozessblätter, Rechnungen von Subunternehmern und Versanddokumente, die jede Eingabe mit dem fertigen Artikel verknüpfen. Erfolgt ein Schritt in einem Drittland, muss aus der Datei hervorgehen, um welchen Schritt es sich handelte und warum er das Produkt verändert.
Ein Lieferantenbrief, in dem steht: “hergestellt in” Ein Land ist kein Produktionsbeweis. Es handelt sich um eine Aussage, die durch die dahinter stehenden Dokumente widerlegt werden kann. Der Praxistest besteht darin, ob ein Gutachter die Fertigungskette aus Ihrer Akte rekonstruieren kann, ohne das Werk anzurufen. Wenn nicht, ist die Datei nicht für eine Bereichsfrage bereit.
Was eine Untersuchung kostet, bevor sie endet
Die finanzielle Belastung beginnt früh. Eine ausgesetzte Liquidation bedeutet, dass die Buchungen offen bleiben und die Zollberechnung noch nicht abgeschlossen ist, während die Waren bereits verkauft oder unterwegs sind. Eine Einzeltransaktionsanleihe oder zusätzliche Sicherheit erfordert Kapital, das nicht in den Anschaffungskosten enthalten war. Wenn die Entscheidung zu Lasten des Importeurs geht, wird der Zoll auf die von der Entscheidung abgedeckten nicht liquidierten Einträge festgesetzt, und die Lieferantenentschädigung wird zu einem gesonderten Inkassoproblem in einem anderen Rechtsgebiet.
Es fallen auch Betriebskosten an. Die untersuchten Importeure pausieren häufig neue Bestellungen aus derselben Fabrik, wodurch der Lieferplan gestört wird und die Pause die Untersuchung überdauern kann. Diese Kosten tauchen bei der Entscheidung, die Zusicherung eines Lieferanten zu akzeptieren, selten auf, weshalb es sich lohnt, die Umfangsdatei vor der ersten Lieferung und nicht erst nach der ersten Benachrichtigung zu erstellen.
Das kurze Video unten zeigt, wie eine Tür-zu-Tür-Sendung zusammengestellt wird. Dies ist der Teil der Kette, der am stärksten gefährdet ist, wenn eine Einfuhr ausgesetzt wird und die Waren zurückgehalten werden müssen.
Die Umfangsfrage in der Praxis
Die Beantwortung der Frage zum Umfang bedeutet, das Produkt so zu beschreiben, wie es in der Bestellung beschrieben wird. Materialien und Zusammensetzung stehen an erster Stelle, denn bei vielen Aufträgen kommt es auf den Anteil eines Metalls, einer Faser oder einer Chemikalie an. Als nächstes kommen Abmessungen und Gewicht: Dicke, Durchmesser, Kapazität und Stückgewicht sind gängige Grenzen des Geltungsbereichs. Dann der Herstellungsprozess, einschließlich der Orte, an denen die einzelnen Schritte durchgeführt wurden und ob für einen Schritt Unteraufträge vergeben wurden. Schließlich Endverwendung und Verpackung, da einige Anwendungsbereiche Fertigwaren abdecken und Komponenten ausdrücklich ausschließen, oder umgekehrt.
Schreiben Sie die Beschreibung einmal in einfachen Produktbegriffen und achten Sie darauf, dass sie im Lieferantenfragebogen, in der Handelsrechnung und im Eintrag identisch ist. Inkonsistente Beschreibungen sind schwerer zu verteidigen als unvollständige, da sie darauf hindeuten, dass die Akte erst zusammengestellt wurde, nachdem die Frage gestellt wurde. Wenn die Fakten wirklich an einer Grenze liegen, ist es sinnvoll, vom Handelsgericht eine Entscheidung über den Geltungsbereich zu verlangen, statt Vermutungen anzustellen.
Wann sollte man nach einer Geltungsbereichsbestimmung fragen, anstatt zu raten?
Eine Geltungsbereichsentscheidung ist eine öffentliche Entscheidung des Handels darüber, ob bestimmte Waren von einer Bestellung abgedeckt werden. Dies ist die einzige Antwort, die die Behörde in dieser Frage bindet, und es lohnt sich, nachzufragen, wenn das Produkt in der Nähe einer Grenze liegt, wenn die Gefährdung groß ist oder wenn dasselbe Produkt wiederholt importiert wird.
In der Anfrage muss das Produkt so beschrieben werden, wie es der Umfang beschreibt, nicht wie in der Marketingbroschüre. Das bedeutet Materialien, Abmessungen, Produktionsprozess, Endverwendung und eine klare Darlegung des rechtlichen Arguments für die Einbeziehung oder den Ausschluss unter Angabe des Geltungsbereichs. Vage Anfragen führen zu vagen Antworten, und eine vage Antwort ist nicht viel besser als das Versprechen des Lieferanten. Da Anfragen Zeit brauchen, muss die Entscheidung zur Einreichung erst in der Beschaffungsphase getroffen werden, also vor dem ersten Produktionslauf und nicht erst nach dem ersten Eintrag.
Entscheidungen sind öffentlich, was zwei Auswirkungen hat. Wettbewerber können sie lesen und der Zoll kann sie konsequent anwenden. Beides ist kein Grund, den Prozess zu meiden. Eine veröffentlichte Entscheidung, die Ihr Produkt ausschließt, bietet einen stärkeren Schutz als jede private Zusicherung, da sie einem Makler, einem Wirtschaftsprüfer oder einem neuen Käufer ohne Begründung vorgelegt werden kann.
Die Datei, die die Frage beantwortet
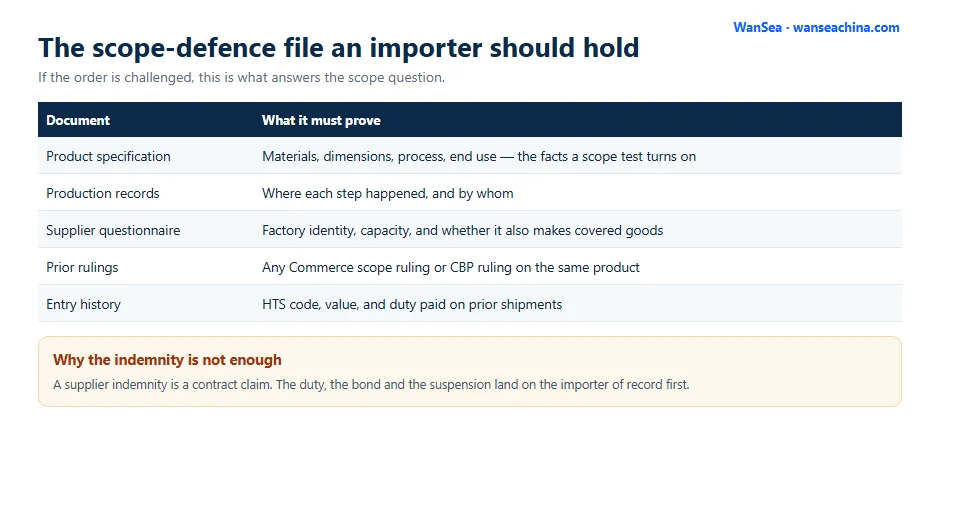
Eine vertretbare Akte besteht aus fünf Teilen. Die Produktspezifikation legt die physikalischen Fakten fest. Aus den Produktionsunterlagen geht hervor, wo und von wem die Waren hergestellt wurden. Ein Lieferantenfragebogen stellt die Identität und Kapazität der Fabrik fest und stellt fest, ob sie auch erfasste Waren produziert. Diese Frage stellt der Zoll, wenn er eine Umstellung der Beschaffung vermutet. Frühere Urteile, sei es von Commerce oder CBP, legen fest, wie ähnliche Produkte behandelt wurden. In der Einreisehistorie wird ermittelt, was zuvor deklariert wurde, einschließlich HTS-Code, Wert und entrichteter Zoll.
Die Akte sollte vor der Anordnung vorhanden sein, nicht nach der Anschuldigung. Eine spätere Zusammenstellung ist möglich, aber jede Lücke wird zu einer Frage, und die Antworten kommen innerhalb einer Frist an. Unser Leitfaden zu HS-Klassifizierung und wer dafür verantwortlich ist deckt die Klassifizierungsseite derselben Datei ab, und die Mechanik der Einstiegsebene befindet sich darin Übersicht über die Zollabwicklung.
Warnsignale, die es wert sind, ernst genommen zu werden
Three patterns attract scrutiny. The first is a sudden change of origin: goods that used to ship from one country now ship from another, with no change in the product or the factory group. The second is minor processing presented as transformation: reassembly, repacking or a light finishing step in a third country, with the substantial production still in the covered country. The third is a value that does not reconcile with the inputs, especially when the invoice is split between related parties.
None of these is proof of evasion, and each can be legitimate. The problem is that each also looks like the fact pattern an allegation is built on. If your supply chain has one of them, document the reason before the entry is filed. A short explanation with supporting records is far easier to defend than a reconstruction after a suspension notice.
If an investigation opens
Die erste Antwort ist verfahrenstechnischer Natur: Bestätigen Sie, was ausgesetzt wurde, welche Sicherheit erforderlich ist und welche Frist für die Antwort gilt. Die zweite Möglichkeit ist beweiskräftig: Liefern Sie die Scope-Datei in organisierter Form mit einer kurzen Anweisung, die jedes Dokument dem von ihm unterstützten Scope-Element zuordnet. Der dritte ist kommerzieller Natur: Teilen Sie dem Lieferanten schriftlich mit, was bis wann benötigt wird, denn die Uhr bleibt nicht stehen, während die Fabrik nach Aufzeichnungen sucht.
Wenn es sich um ein erhebliches Risiko handelt, lohnt sich an dieser Stelle ein Rechtsbeistand. Das administrative Überprüfungsfenster ist kurz, und die Argumente, die Erfolg haben, beziehen sich in der Regel auf die Formulierung des Geltungsbereichs und die Produktionsfakten und nicht darauf, ob der Importeur in gutem Glauben gehandelt hat.
The HTS Code Does Not Settle Scope; the File Does
A tariff classification is not a defense to an AD/CVD allegation. Before the next purchase order, confirm five things in writing: the exact scope language you believe applies and why, the production route with locations for each step, the factory’s identity and any related entities, the prior rulings on comparable products, and the entry history for the same goods. If any answer depends on the supplier’s word alone, treat the file as incomplete. The time to build it is while the goods are still being quoted, not while they are sitting under a suspension notice. If you want the scope file reviewed against the order before the order ships, send the product description and the production route, and we will map it to the scope language.