Bir tedarikçinin ürününüzün olduğuna dair güvencesi “AD/CVD'ye tabi değildir” gümrük sınıflandırması değildir. Anti-damping ve telafi edici verginin kapsamı, siparişin kapsam diline göre belirlenir ve bunu yalnızca Ticaret Bakanlığı'nın kapsam kararı belirler. Girişin kapsam dahilinde olduğu ortaya çıkarsa, kayıttaki ithalatçı görevi üstlenir ve ABD Gümrük ve Sınır Koruması, Uygulama ve Koruma Yasası uyarınca girişi kaçak olarak araştırabilir. Bu soruşturma, daha önce dosyaladığınız açık girişleri tutabilir ve tek bir işlem teminatı gerektirebilir. Tedarikçinin vaadi bu risklerin hiçbirini ortadan kaldırmaz.
Sözün gerçekte neleri kapsadığı
Tedarikçiler, ürünün kapsam dahilinde olmadığını söylerken genellikle şu üç şeyden birini kasteder: HTS kodunun sipariş listesinde olmaması, fabrikanın bu ürün için hiçbir zaman AD/CVD ödemesi yapmaması veya bir rakibin ürününün hariç tutulması. Bunların hiçbiri hukuki soruyu yanıtlamıyor çünkü bir AD/CVD emri kapsam dahilindeki ürünleri yalnızca tarife satırına göre değil, kapsam diline göre tanımlıyor.
Kapsam dili genellikle ürünü malzemeye, boyutlara, üretim sürecine, son kullanıma ve bazen de hariç tutmaya göre tanımlar. Bir ürün, HTS kodunu kapsam dahilindeki ürünlerle paylaşsa da kapsam dışında kalabilir veya bir ürün, farklı bir HTS kodunda yer almasına rağmen yine de kapsamın içinde kalabilir. Gümrük aynı zamanda kodun arkasına da bakabilir: Giriş açıklaması, menşei veya üretim rotası kapsamın gerektirdiğiyle eşleşmiyorsa, kod tek başına dosyayı korumayacaktır.
İthalatçının maruziyeti neden taşıdığı
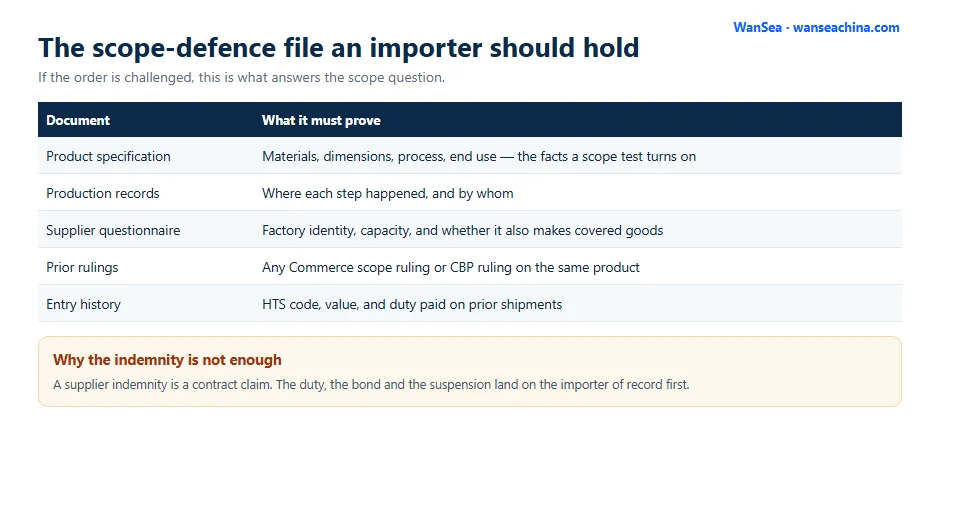
Kayıtlı ithalatçı, vergi borcu olan ve gümrüğe bildirimde bulunan taraftır. Tedarikçi tazminatı, başka bir yargı bölgesindeki bir şirkete karşı yapılan bir sözleşme talebidir; sınırda tasfiyeyi, kefaleti veya cezaları durdurmaz. Bu asimetri, doğrulama çalışmasının, fatura kesildikten sonra fabrikaya değil, sipariş verilmeden önce alıcıya ait olmasının nedenidir.
Evrak işlerinde de pratik bir tuzak var. Eğer girdi bir menşei beyan ediyorsa ve üretim kayıtları başka bir menşei gösteriyorsa, bu tutarsızlık tam olarak kaçınma kanununun tanımladığı türden önemli bir yanlış beyandır. Masum bir uyumsuzluk bile rutin bir girişi aylar süren ve malları donduran bir incelemeye dönüştürebilir.
Bir iddia ortaya çıktığında EAPA neleri değiştirir?
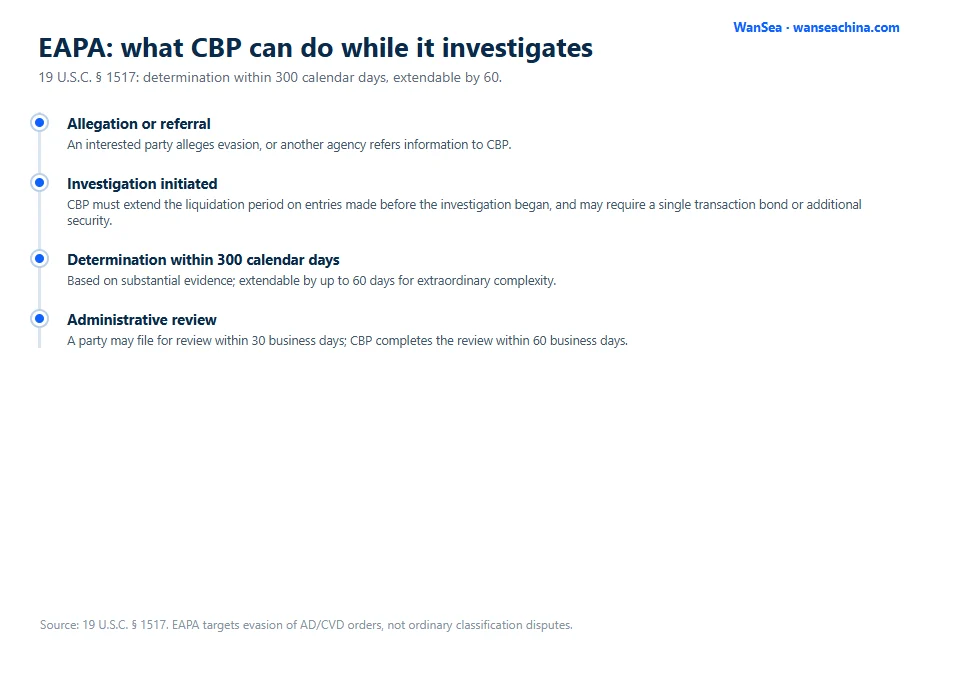
Altında Yürütme ve Koruma Yasası, ilgili bir taraf kaçakçılık yoluyla girilen malların kapsandığına dair bir iddiada bulunabilir veya başka bir kurum bilgileri CBP'ye yönlendirebilir. İddia makul bir şekilde kaçırmayı işaret ediyorsa, CBP bir soruşturma başlatır ve soruşturma başlatıldıktan sonraki 90 takvim günü içinde makul şüphe üzerine bir ön karar verir. Bu belirleme olumlu olduğunda, CBP'nin kapsam dahilindeki girişler için tek bir işlem tahvili veya ek güvenlik talep etmesi gerekir. Kanun, kuruma somut kanıtlara dayalı bir karara varması için 300 takvim günü veriyor; olağanüstü karmaşıklık halinde bu süre 60 güne kadar uzatılabilir.
Geçici tedbirler nihai sayıdan daha önemli. Soruşturma devam ederken CBP'nin, soruşturma başlamadan önce girilen nakde çevrilmemiş girişler için tasfiye süresini uzatması ve ön tespitin ardından tek bir işlem teminatı veya ek teminat talep etmesi gerekir. Bir taraf, kararın alınmasından sonraki 30 iş günü içinde idari inceleme için başvuruda bulunabilir ve CBP bu incelemeyi 60 iş günü içinde tamamlar, ancak mallar ve nakit akışı bundan çok önce etkilenmiştir. CBP yayınlıyor EPA bildirimleri ve kontrol paneli, aynı zamanda benzer davaların nasıl karara bağlandığını da burada görebilirsiniz.
Sipariş listesi neden cevap değil?
İthalatçı aramalarının çoğu, siparişin ürün listesinde veya ona eklenen Bölüm 99 tarife numaralarında sona erer. Bu makul bir ilk filtredir, bir sonuç değil. Bir AD/CVD siparişi, ürünü açıklayan bir kapsam paragrafından oluşturulur ve ardından onu içerebilecek HTS alt başlıklarının bir listesi eklenir. Alt başlıklar, neyin kapsandığının kapsamlı bir tanımını değil, malların nerede sınıflandırılabileceğini açıklayıcı niteliktedir.
Bunu iki sonuç takip ediyor. Kapsam, malları özelliklerine göre tanımladığından, on haneli kodu tam olarak görünmese bile bir ürünün kapsamına girebilir. Listelenen koda sahip bir ürün, özellikleri eşleşmediği takdirde, örneğin bitmiş ürün yerine bir bileşen olduğu veya açıkça hariç tutulduğu için kapsam dışında olabilir. Kapsam paragrafını istisnalar da dahil olmak üzere satır satır okumak savunulabilir bir cevaba ulaşmanın tek yoludur.
Yalnızca faturayı değil, menşei belgeleme
Köken soruları, dosyaların genellikle başarısız olduğu yerdir. Fatura, ihracat yapılan ülkeyi gösterir. Kapsam, malın nerede üretildiğini sorar ve gümrük, cevabı destekleyen üretim kayıtlarını arayacaktır: malzeme listeleri, süreç sayfaları, alt yüklenici faturaları ve her girdiyi bitmiş ürüne bağlayan sevkıyat belgeleri. Bir adımın üçüncü bir ülkede gerçekleşmesi durumunda dosyanın bu adımın ne olduğunu ve ürünü neden değiştirdiğini göstermesi gerekir.
Şunu belirten bir tedarikçi mektubu: “yapılan” bir ülke üretim kanıtı değildir. Bu bir beyandır ve arkasındaki belgelerle çelişebilir. Pratik test, incelemecinin fabrikayı aramadan üretim zincirini dosyanızdan yeniden oluşturup oluşturamayacağıdır. Aksi halde dosya kapsam sorusu için hazır değildir.
Bir soruşturmanın bitmeden önce maliyeti nedir?
Finansal risk erken başlar. Askıya alınan tasfiye, girişlerin açık kalması ve mallar zaten satılmış veya nakliye halindeyken vergi hesaplamasının çözülmemesi anlamına gelir. Tek bir işlem tahvili veya ek teminat, arazi maliyetinde olmayan sermaye gerektirir. Tespitin ithalatçının aleyhine olması durumunda vergi, tespit kapsamındaki nakde çevrilmemiş girişler üzerinden tahakkuk ettirilmekte ve tedarikçi tazminatı farklı bir yetki alanında ayrı bir tahsilat sorunu haline gelmektedir.
Bir de işletme maliyeti var. İnceleme altındaki ithalatçılar sıklıkla aynı fabrikadan yeni siparişleri duraklatıyor, bu da tedarik planını aksatıyor ve bu duraklama soruşturmadan daha uzun sürebilir. Bu maliyetler tedarikçinin güvencesini kabul etme kararında nadiren ortaya çıkar; bu nedenle kapsam dosyasının ilk bildirimden sonra değil, ilk sevkiyattan önce oluşturulması daha uygundur.
Aşağıdaki kısa video, bir giriş askıya alındığında ve malların tutulması gerektiğinde zincirin en çok açığa çıkan kısmı olan kapıdan kapıya sevkiyatın nasıl bir araya getirildiğini göstermektedir.
Uygulamada kapsam sorusu
Kapsam sorusunu yanıtlamak, ürünü siparişte tanımlandığı şekilde tanımlamak anlamına gelir. Malzemeler ve bileşim önce gelir çünkü birçok sipariş bir metalin, bir elyafın veya bir kimyasalın payına bağlıdır. Daha sonra boyutlar ve ağırlık gelir: kalınlık, çap, kapasite ve birim ağırlık ortak kapsam sınırlarıdır. Daha sonra her adımın nerede gerçekleştiği ve herhangi bir adımın taşerona verilip verilmediği dahil olmak üzere üretim süreci. Son olarak, son kullanım ve paketleme, çünkü bazı kapsamlar bitmiş ürünleri kapsamakta ve bileşenleri açıkça hariç tutmaktadır veya tam tersi.
Açıklamayı sade ürün terimleriyle bir kez yazın ve tedarikçi anketinde, ticari faturada ve girişte aynı olmasını sağlayın. Tutarsız açıklamaları savunmak, eksik olanı savunmaktan daha zordur çünkü dosyanın soru sorulduktan sonra derlendiğini düşündürür. Gerçekler gerçekten bir sınıra yakınsa, tahmin etmek yerine Ticaret'ten kapsam kararı talep etmenin amacı budur.
Tahmin etmek yerine ne zaman kapsam kararı istenmeli?
Kapsam kararı, belirli bir ürünün bir sipariş kapsamında olup olmadığına ilişkin Ticaret Bakanlığı'nın kamuya açık bir kararıdır. Bu, acenteyi soruyla ilgili bağlayan tek cevaptır ve ürün bir sınıra yakın olduğunda, maruziyet büyük olduğunda veya aynı ürün tekrar tekrar ithal edilecekse bu soru sorulmaya değerdir.
Talep, ürünü pazarlama broşürünün yaptığı gibi değil, kapsamın yaptığı şekilde tanımlamalıdır. Bu, alıntılanan kapsam diliyle birlikte malzemeler, boyutlar, üretim süreci, son kullanım ve dahil edilme veya hariç tutulmaya ilişkin yasal argümanın açık bir ifadesi anlamına gelir. Belirsiz talepler belirsiz yanıtlar üretir ve belirsiz bir yanıt, tedarikçinin vaadinden çok daha iyi değildir. Talepler zaman aldığından, başvuru kararı ilk girişten ziyade ilk üretim çalıştırmasından önce kaynak bulma aşamasına aittir.
Kararlar halka açıktır ve bunun iki etkisi vardır. Rakipler bunları okuyabilir ve gümrükler bunları tutarlı bir şekilde uygulayabilir. İkisi de süreçten kaçınmak için bir neden değil. Ürününüzü hariç tutan yayınlanmış bir karar, herhangi bir özel güvenceden daha güçlü bir korumadır çünkü bir komisyoncuya, bir denetçiye veya yeni bir alıcıya herhangi bir açıklama yapılmadan gösterilebilir.
Sorunun cevabını veren dosya
Savunulabilir bir dosya beş bölümden oluşur. Ürün spesifikasyonu fiziksel gerçekleri ortaya koyar. Üretim kayıtları, malların nerede ve kim tarafından yapıldığını gösterir. Tedarikçi anketi, fabrikanın kimliğini, kapasitesini ve aynı zamanda kapsam dahilindeki malları üretip üretmediğini belirler; bu da gümrüklerin kaynak kullanımında bir değişiklik olduğundan şüphelendiğinde sorduğu sorudur. Ticaret veya CBP'den gelen önceki kararlar, benzer ürünlere nasıl muamele edildiğini ortaya koyuyor. Giriş geçmişi, HTS kodu, ödenen değer ve vergi dahil olmak üzere daha önce beyan edilenleri belirler.
Dosyanın iddiadan sonra değil, karardan önce var olması gerekir. Daha sonra birleştirilmesi mümkün ancak her boşluk bir soruya dönüşüyor ve yanıtlar belirli bir süre içinde ulaşıyor. Rehberimiz HS sınıflandırması ve kimin sorumlu olduğu aynı dosyanın sınıflandırma tarafını kapsar ve giriş seviyesi mekanikleri bu kısımda yer alır gümrük işlemlerine genel bakış.
Ciddiye alınmaya değer kırmızı bayraklar
Üç model incelemeyi cezbetmektedir. Birincisi ani bir menşe değişikliğidir: Eskiden bir ülkeden gönderilen mallar, üründe veya fabrika grubunda hiçbir değişiklik olmaksızın artık başka bir ülkeden gönderilmektedir. İkincisi, dönüşüm olarak sunulan küçük işlemedir: Önemli üretimin hala kapsanan ülkede olduğu üçüncü bir ülkede yeniden birleştirme, yeniden paketleme veya hafif bir son işlem adımı. Üçüncüsü ise özellikle faturanın ilişkili taraflar arasında bölünmesi durumunda girdilerle bağdaşmayan bir değerdir.
Bunların hiçbiri kaçakçılığın kanıtı değildir ve her biri meşru olabilir. Sorun şu ki, her biri aynı zamanda bir iddianın üzerine inşa edildiği gerçek modele benziyor. Tedarik zincirinizde bunlardan biri varsa, giriş yapılmadan önce nedenini belgeleyin. Destekleyici kayıtlarla birlikte kısa bir açıklamayı savunmak, askıya alma bildiriminden sonra yeniden yapılanmayı savunmaktan çok daha kolaydır.
Soruşturma açılırsa
İlk yanıt prosedürle ilgilidir: Neyin askıya alındığını, hangi güvenliğin gerekli olduğunu ve yanıt için hangi son tarihin geçerli olduğunu onaylayın. İkincisi kanıt niteliğindedir: kapsam dosyasını, her belgeyi desteklediği kapsam öğesiyle eşleştiren kısa bir ifadeyle düzenli bir biçimde teslim edin. Üçüncüsü ticaridir: tedarikçiye neye ihtiyaç duyulduğunu ve ne zaman gerektiğini yazılı olarak söyleyin, çünkü fabrika kayıt ararken saat durmaz.
Eğer maruz kalma önemliyse, hukuk danışmanı bu noktada maliyete değer. İdari inceleme penceresi kısadır ve başarılı olan argümanlar genellikle ithalatçının iyi niyetle hareket edip etmediğiyle ilgili değil, kapsam dili ve üretim gerçekleriyle ilgilidir.
The HTS Code Does Not Settle Scope; the File Does
A tariff classification is not a defense to an AD/CVD allegation. Before the next purchase order, confirm five things in writing: the exact scope language you believe applies and why, the production route with locations for each step, the factory’s identity and any related entities, the prior rulings on comparable products, and the entry history for the same goods. If any answer depends on the supplier’s word alone, treat the file as incomplete. The time to build it is while the goods are still being quoted, not while they are sitting under a suspension notice. If you want the scope file reviewed against the order before the order ships, send the product description and the production route, and we will map it to the scope language.